Problem
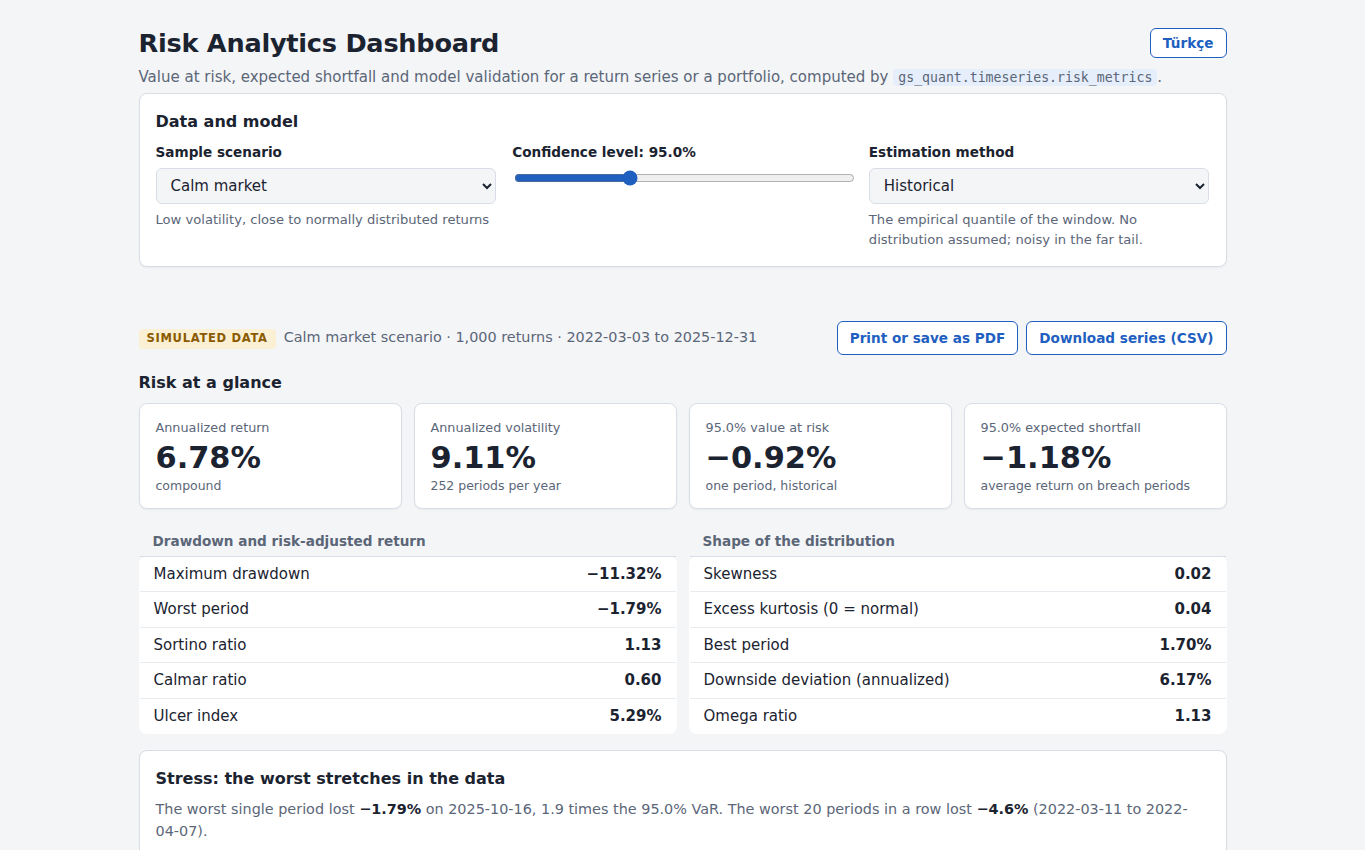
VaR değerinin güvenilirliği arkasındaki modele bağlıdır. Uzun geçmiş penceresiyle eğitilmiş bir model ortalamada iyi görünürken her piyasa rejimi değişiminde gecikebilir. Bu nedenle risk ölçümü, geçmiş tahminlerin ne kadar doğru çıktığına ilişkin…
Tam açıklamayı oku
VaR değerinin güvenilirliği arkasındaki modele bağlıdır. Uzun geçmiş penceresiyle eğitilmiş bir model ortalamada iyi görünürken her piyasa rejimi değişiminde gecikebilir. Bu nedenle risk ölçümü, geçmiş tahminlerin ne kadar doğru çıktığına ilişkin testlerle birlikte sunulmalıdır.